
本文為新聞分析,不構成投資建議。
八月底,輝達告訴華爾街:明年營收還能再長七成,而且這已經是「受供應限制」之後的數字。十一月中,一份轉述《華爾街日報》的報導卻說,同一個八月,輝達內部擔心的是台積電交來「雪崩般」的 GPU 找不到買家,前執行長黃仁勳的解法是投資小型雲端業者,讓他們去買輝達的晶片。
同一家公司、同一個月,對外說「貨不夠賣」,對內卻在擔心「貨賣不掉」。兩種說法不一定只有一個是真的,但它們指向同一個問題:當賣家自己出錢讓買家下單,帳面上的需求還能代表市場的需求嗎?
一筆錢,繞了一圈又回到輝達
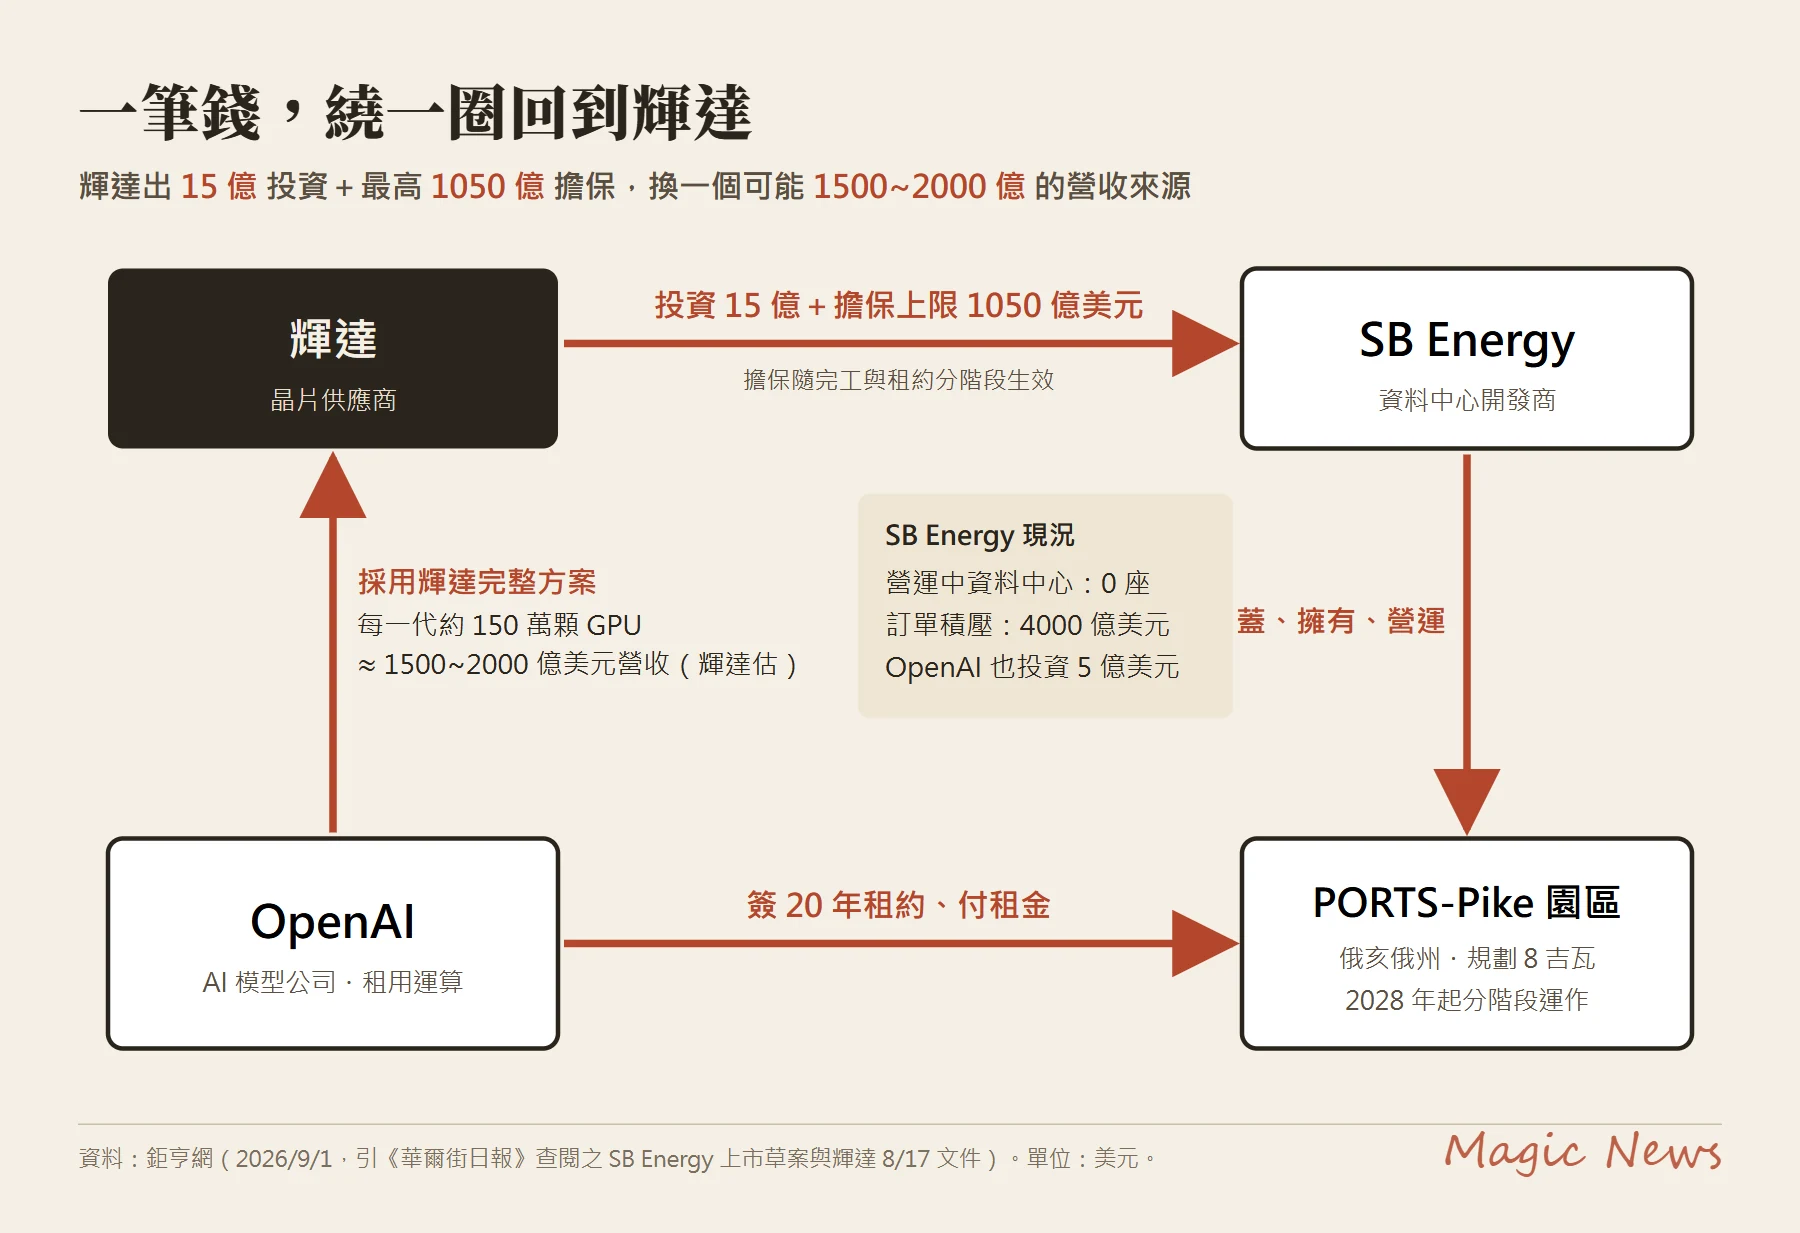
先看已經攤在公開文件裡的那一圈。輝達八月投資 SB Energy 15 億美元,並同意替它在美國俄亥俄州 PORTS-Pike 園區最初約 4.25 吉瓦的建設提供信用支持,擔保上限 1050 億美元。SB Energy 負責蓋資料中心,OpenAI 簽下 20 年租約;園區用的是輝達的完整 AI 基礎設施,輝達自己估計,每一代部署可能用掉約 150 萬顆 GPU,對應 1500 億到 2000 億美元的營收。
換句話說,輝達用 15 億美元投資加上最高 1050 億美元擔保,換來一個可能高達 2000 億美元的訂單來源。更值得注意的是買方的體質:SB Energy 手上有超過 4000 億美元的資料中心訂單積壓,卻還沒有任何一座已經營運的資料中心,2026 年上半年營收約 1.4 億美元,主要還是來自原本的再生能源生意。
這就是市場說的「循環融資」:資金從晶片商流向資料中心,資料中心再把錢花回晶片商。輝達的說法是,AI 客戶成長得比自己的資產負債表快,輝達出手是幫他們更快拿到土地、電力與機房。
八月說缺貨,十一月說貨太多
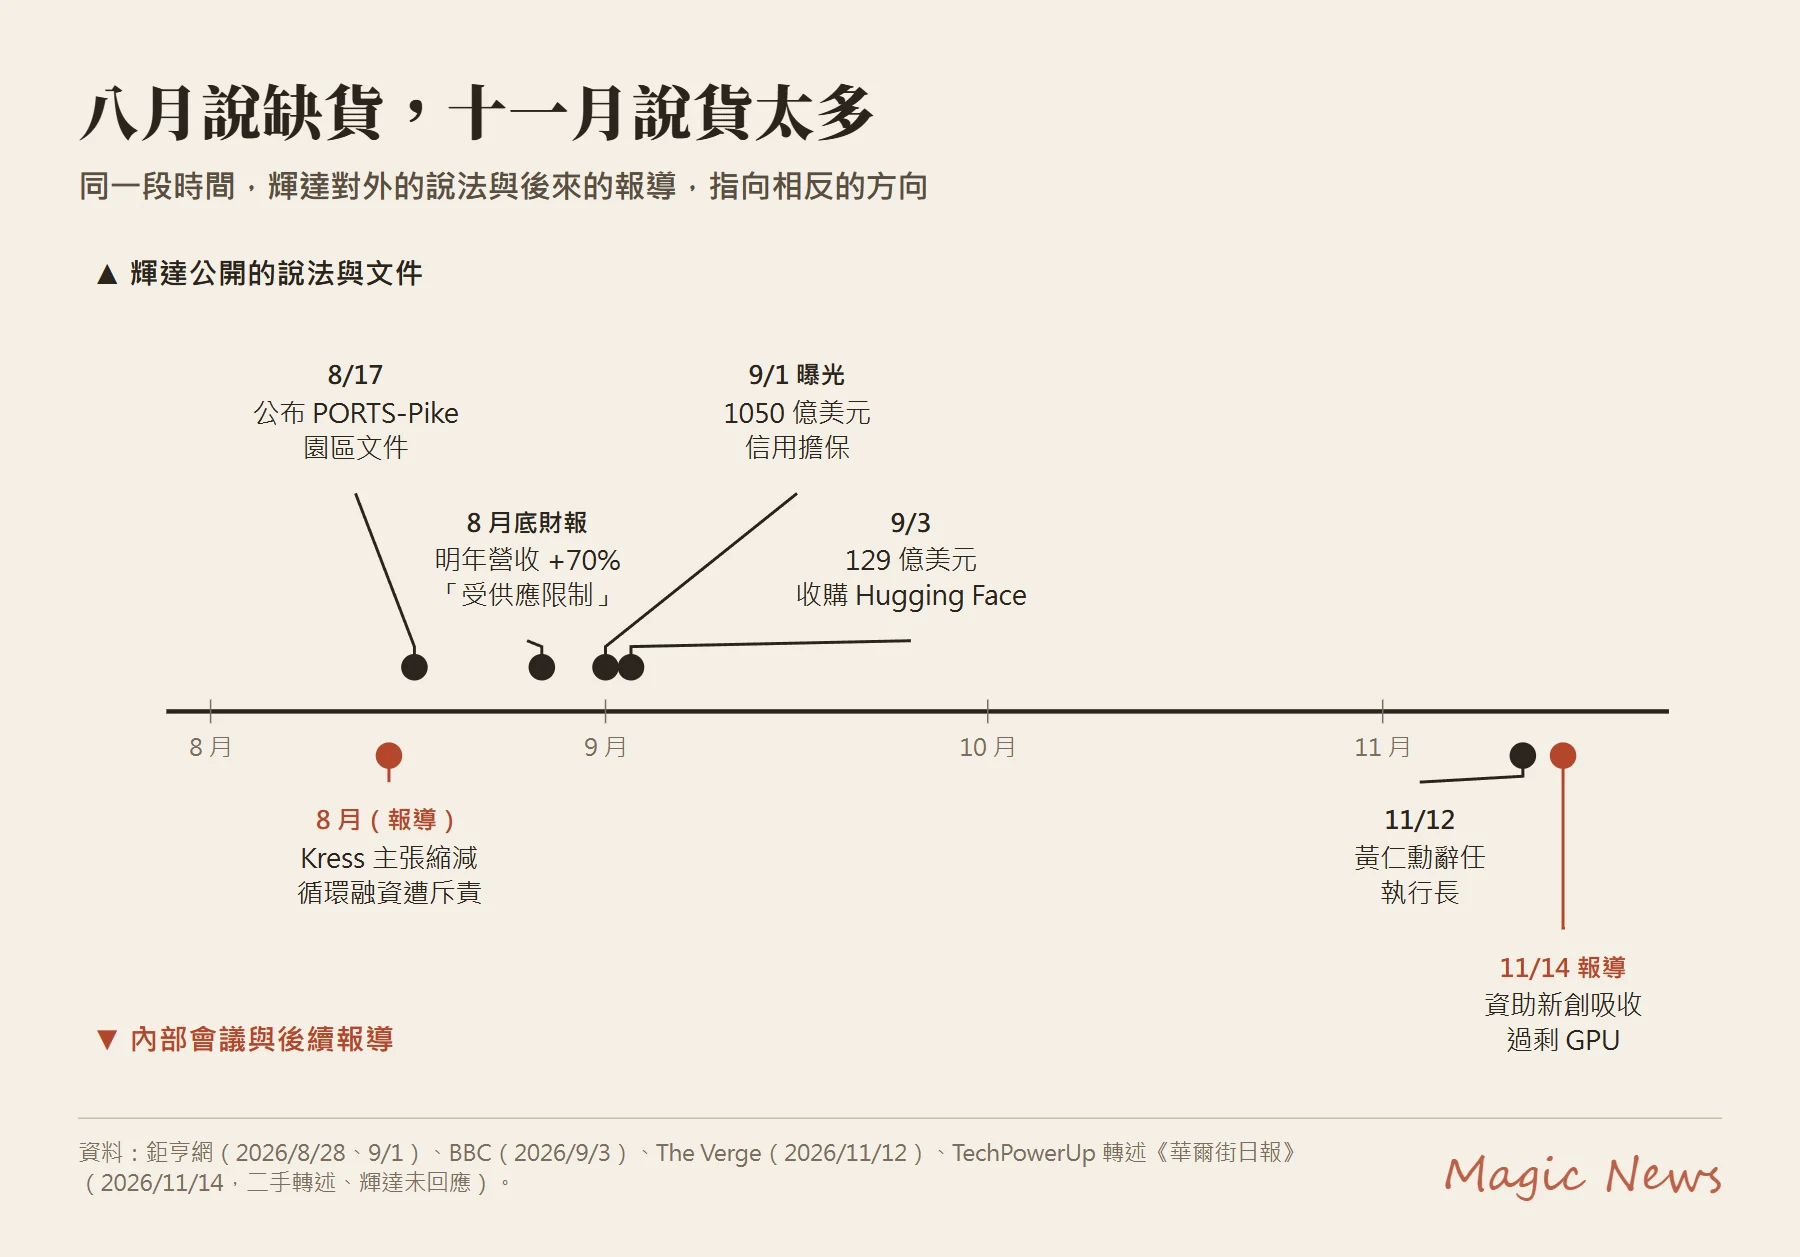
把時間攤開,兩種說法的落差就很清楚。八月底的財報上,輝達第 2 季營收 962.21 億美元、年增 106%,資料中心營收 890 億美元,第 3 季預估 1080 億美元,並首次給出 2028 會計年度約七成的成長展望,遠高於市場原本約 45% 的共識;公司把限制歸給高頻寬記憶體短缺,股價 8 月 27 日大漲 8.7%。
但依《華爾街日報》的說法,同樣在八月,財務長、現任代理執行長 Colette Kress 在內部會議上主張縮減循環融資,包括縮小與 OpenAI 那筆 2500 億美元的交易,黃仁勳當場斥責她像「被車燈照到的鹿」。報導還說,Kress 擔心輝達投資的小型雲端業者其實買不起輝達的 GPU,最後可能變成財務上的死胡同。
兩種說法怎麼可能同時成立?我們推測一種可能:卡住的是記憶體,不是 GPU。財報說的「受供應限制」指的是高頻寬記憶體,如果 GPU 晶片本身供應充足、但大型雲端業者逐漸改用自研晶片,輝達就會同時面對「整套系統做不夠快」和「單顆晶片需要新買家」兩件事。這是推論,報導本身沒有這樣說。
還要提醒一點:那份報導是 TechPowerUp 轉述 Wccftech,Wccftech 再轉述《華爾街日報》,屬於二手轉述,內容到目前為止也沒有輝達的正式回應。會議裡誰說了什麼,應該當成「有來源的報導」,還不是確認過的事實。
循環融資不是造假,但會讓需求變得難讀
要公平看這件事,就得先把兩件事分開。第一,賣方融資本身是常見做法,設備商借錢給客戶、飛機製造商替航空公司擔保,都不是新鮮事。輝達的擔保也是分階段生效,OpenAI 只要照付租金,輝達的曝險會隨時間下降。分析師還特別提到,輝達的營收分成融資模式帶有照付不議的承諾,反而讓未來營收更好預測。
第二,問題不在合不合法,而在可讀性。投資人看到的是「營收再長七成」,但這七成裡有多少是輝達自己的錢墊出去、再透過租約與採購流回來的,目前的公開資訊拆不出來。當買家的付款能力有一部分來自賣家的擔保,需求的好壞就會跟輝達自己的資產負債表綁在一起:景氣好時放大成長,景氣一轉,擔保也會一起變成負擔。
收購 Hugging Face 是另一條線。輝達以約 129 億美元買下這個擁有超過 1800 萬開發者、300 萬個模型的開源平台,BBC 指出,這筆交易的背景是微軟、Meta、OpenAI 等大客戶都在開發自己的晶片。把開發者社群抓在手上,是在客戶可能離開時,替 CUDA 生態系多綁一條繩子。
換帥之後,這套打法還會繼續嗎
11 月 12 日,黃仁勳因婚外情爭議辭去執行長,其中一段關係的對象被指是中國間諜。科技圈不少人公開替他抱屈,認為辭職太倉促。但對投資人來說,比私生活更要緊的是:公司現在由當初主張縮減循環融資的 Kress 代理執行長。
如果報導屬實,輝達最大的策略轉折可能不會在記者會上宣布,而是悄悄出現在財報附註裡:新增的投資與擔保變少、與 OpenAI 的交易規模被調整、存貨與預付款的數字開始變化。
魔法報紙的判斷
- 輝達在接下來兩次財報(大約到 2027 年 5 月)放慢新增大型投資與擔保承諾的機率,我們估 55%。 依據:主張縮減的人現在是代理執行長,而且市場對循環融資的疑慮已經從八月延燒到十一月。失效條件:若新任正式執行長不是 Kress,且上任後立刻宣布新的大型資料中心擔保,這個判斷作廢。
- 「需求是輝達自己買出來的」這個說法,在下一季財報被證實的機率偏低,我們估 25%。 依據:PORTS-Pike 園區 2028 年才開始分階段運作,現在的營收主要還是來自大型雲端業者與既有訂單,循環融資的效果多半還沒進到營收。失效條件:若財報出現存貨大幅增加、同時營收卻照樣達標,代表賣出去的貨可能沒有被真正用掉,這個機率就要往上修。
- 機率怎麼來:這兩個數字不是統計模型算的,是本報依目前公開報導的方向與時間窗做出的編輯判斷,會隨下一次財報更新。
魔法報紙怎麼看
真正的風險是需求變得看不清,不是醜聞
黃仁勳的私生活佔滿了版面,但對產業更重要的是:全球最關鍵的 AI 供應商,有一部分訂單建立在自己提供的擔保上。這不等於造假,卻讓「AI 需求有多強」這個問題多了一層濾鏡。投資人與政策制定者以後讀輝達財報,都得先問一句:這筆營收背後,是誰出的錢?
最有力的反駁:這只是把未來的需求提前
站在輝達的立場,最強的說法是:AI 運算需求是真的,只是客戶的錢與信用跟不上建設速度,輝達出手只是把明年後年的需求提前實現,就像當年電信業者靠設備商融資鋪網路。這個說法有道理,八月的財報也顯示限制在記憶體而不在買家。我們仍維持判斷,因為 SB Energy「零營運、4000 億積壓」的結構,正好是這種提前需求最脆弱的地方:只要 OpenAI 放慢支出,整圈資金就會一起縮。如果下一季存貨沒有異常、擔保曝險依約下降,我們的判斷就要打折。
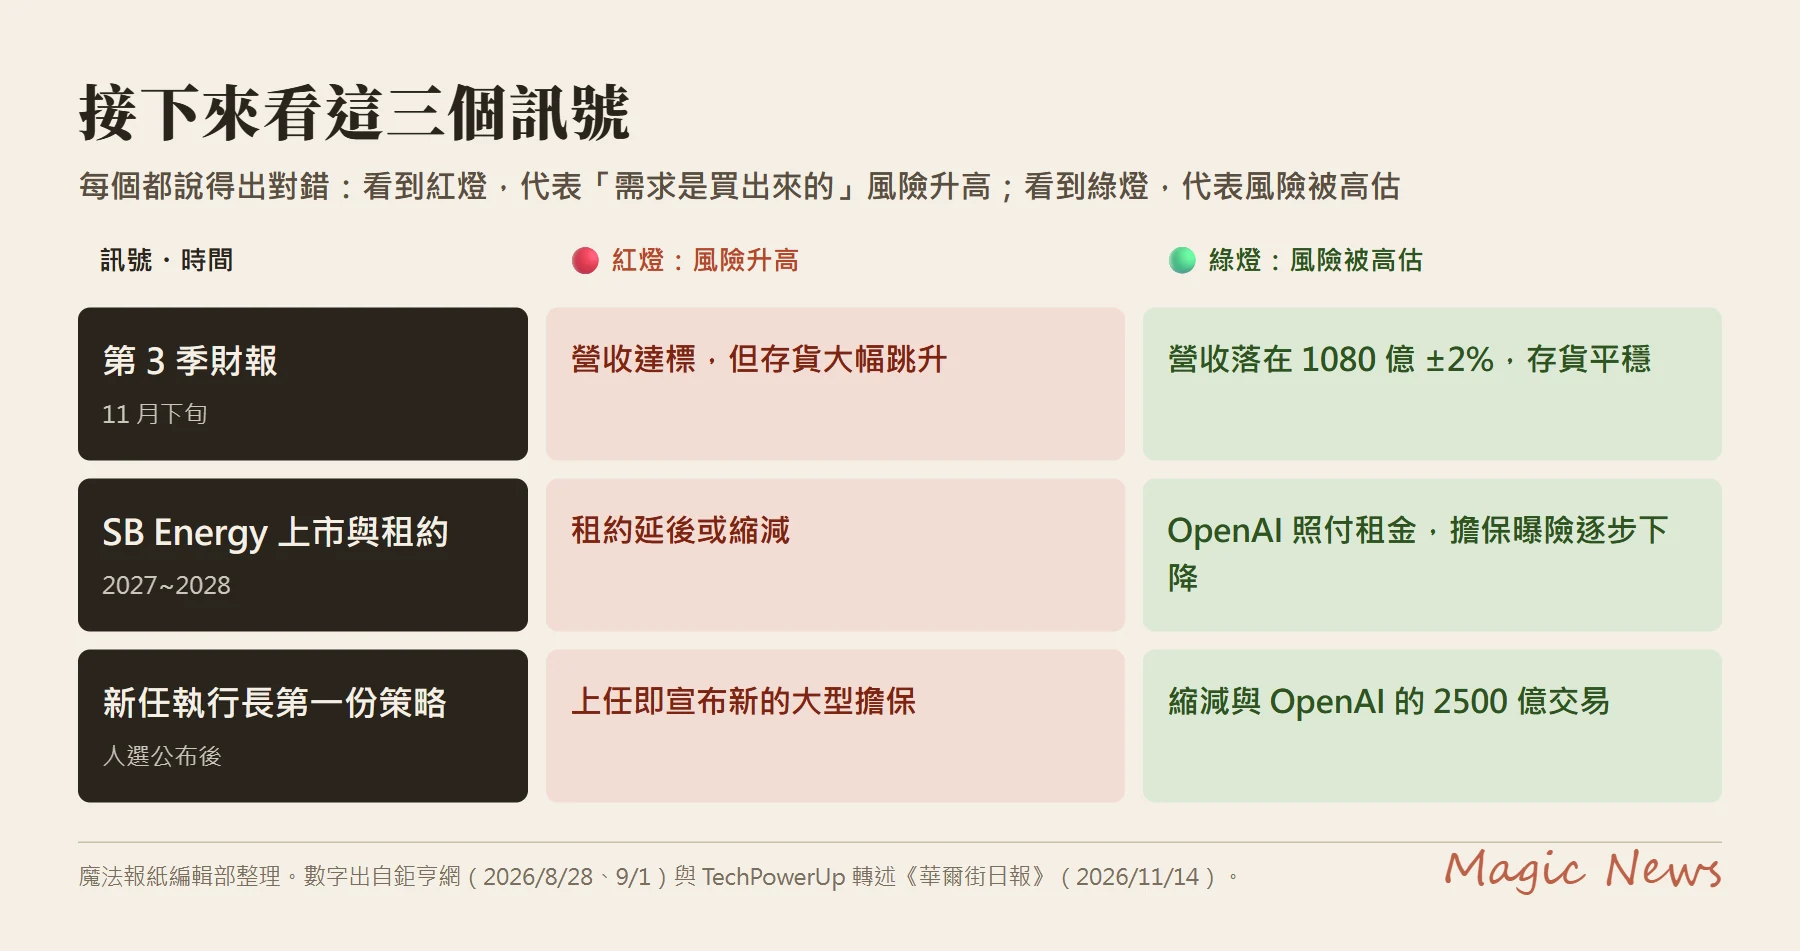
接下來看三個訊號,每個都說得出對錯
第一,十一月下旬的第 3 季財報:營收若落在 1080 億美元上下 2% 的區間,而且存貨沒有大幅跳升,代表需求的主體仍是真實訂單,「製造稀缺」的說法站不住;若營收達標但存貨暴增,代表我們把風險看得太輕、判斷錯了。第二,SB Energy 的上市與租約進度:OpenAI 若照約付租金、輝達的擔保曝險逐步下降,循環融資的風險可控;若租約延後或縮減,代表這圈錢已經開始卡住。第三,新任執行長的人選與第一份策略說明:若宣布縮減與 OpenAI 的 2500 億美元交易,代表內部早就承認這套打法太冒險。
輝達的護城河不只是晶片,也是它願意替客戶買單的資產負債表;這張資產負債表一旦收手,才看得出 AI 需求剩下多少。
以上為魔法報紙編輯部觀點,不代表原報導立場。
資料來源
- TechPowerUp(轉述《華爾街日報》):Nvidia Allegedly Engineered Scarcity by Funding AI Startups to Buy Its GPUs
- 鉅亨網 cnyes:OpenAI獲55億美元SB Energy認股權證 輝達再祭1050億美元擔保挺AI資料中心
- BBC News:Nvidia strikes $12.9bn deal to buy AI platform Hugging Face
- 鉅亨網 cnyes:AI需求未到頂?輝達2028財年70%成長展望震撼華爾街 16家券商上調目標價 最高喊390美元
- The Verge:‘It’s a mistake for Nvidia to let Jensen resign’: reactions from tech leaders on Jensen Huang’s resignation